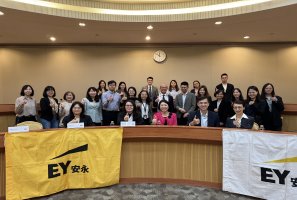
安永聯合會計師事務所日前舉辦「2026 ISSB國內外實務交流研討會」,邀集國際及臺灣永續揭露專家,聚焦全球國際永續準則理事會(ISSB)永續揭露準則採用趨勢、亞太監理發展及臺灣導入實務。會中由EY Global
Corporate Reporting Services Leader Michiel van der Lof、EY Asia-Pacific Public Policy Leader Julia Tay,以及會計研究發展基金會董事長王怡心,分別從全球市場、亞太政策及臺灣實務角度分享觀察,強調ISSB導入的核心不只是符合法規,更在於提升資訊品質、強化企業決策並建立市場信任。
ISSB八項實務建議與運作
Michiel van der Lof表示,ISSB準則正快速成為全球資本市場重要的永續揭露基準。企業導入ISSB時,不應將其視為「增加一份報告」,而應從企業商業模式、策略、風險與財務影響出發,建立能向投資人清楚說明企業如何創造及維持價值的資訊架構。
他進一步提出企業導入ISSB的八項實務建議:聚焦企業自身的價值故事、運用財務重大性判斷、善用既有揭露資訊、運用可適用的過渡豁免、採取準則所提供的比例原則機制、及早讓適當人員參與、準時啟動準備工作,以及抱持逐年改善的企圖心。企業不必期待第一年就達到完美,而應把首次揭露視為建立制度、累積經驗與持續提升資訊品質的起點。
Julia Tay則指出,亞太各國正持續調整永續及氣候資訊監理架構,未來市場將更加重視不同制度間的協調、揭露透明度及資訊可信度。她特別肯定臺灣因應FY2026首波ISSB報導所進行的準備,並指出臺灣採取分階段導入方式,實際上是一項「能力建構策略」(capacity building strategy),讓企業、主管機關、交易所、專業機構及確信服務提供者逐步累積實務經驗,而不是單純延後法規要求。
王怡心強調,臺灣推動ISSB的重要成功因素,是建立完整的「永續揭露生態系」。從主管機關金管會、會計研究發展基金會、證交所與櫃買中心,到上市櫃公司及安永等確信服務提供者,各自扮演不同角色。準則研究、政策制定、企業資料蒐集與治理流程、實務導入工具及外部確信必須同步發展,才能將全球準則真正轉化為臺灣市場可使用、可比較且可信賴的資訊。